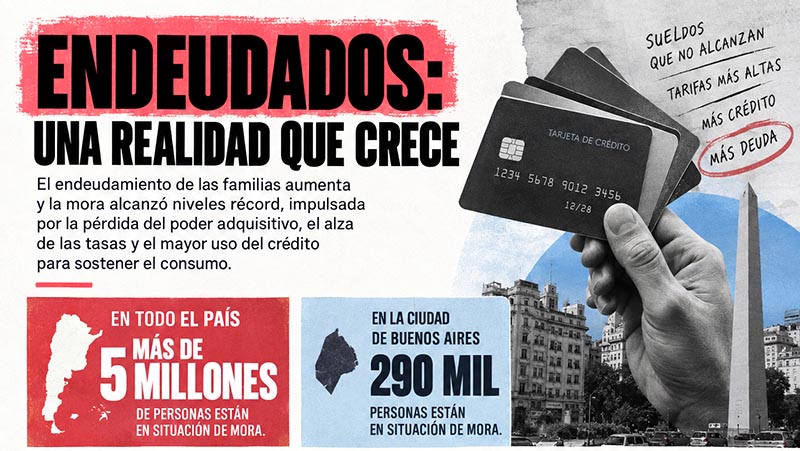
El endeudamiento de las familias crece y la mora alcanzó niveles récord. En el país involucra a más de 5 millones de personas y en la Ciudad de Buenos Aires a 290 mil. La Comuna 13 registra el porcentaje más bajo de morosos, mientras que en la Comuna 12 son más de 15 mil las personas en esa situación. Especialistas vinculan el fenómeno con la pérdida del poder adquisitivo, el aumento de las tasas y el crecimiento del crédito para sostener el consumo.
Por Mateo Lazcano
Las múltiples crisis económicas que ha atravesado la Argentina han dejado fenómenos y colectivos nuevos. En la era de Javier Milei y su política de ajuste permanente, con la consecuente caída del poder adquisitivo de los ingresos, son los endeudados – y, dentro de ellos, sobre todo los morosos – los que crecen hasta alcanzar un volumen no visto en períodos anteriores. Más de cinco millones de personas conviven con esta situación a nivel nacional.
El pasado 20 de agosto, miles de personas identificadas como “endeudados” se movilizaron al Ministerio de Economía para pedir políticas públicas que ayuden a paliar la situación. El Gobierno nacional, a través del Presidente y del ministro Luis Caputo, se desentiende del asunto, aduciendo que se trata de una cuestión “entre privados” y que se encauzará mediante los propios actores del mercado.
Pero los especialistas encuentran una relación directa entre la política económica del actual Gobierno y esta situación, que no tenía ni por asomo estos valores antes de su llegada. Como muestra, podemos retrotraernos algo más de diez años, a junio de 2016, cuando Nicolás Dujovne, quien aún no se había convertido en ministro de Hacienda del Gobierno de Mauricio Macri, destacaba como una “bendición” de la herencia kirchnerista el bajo nivel de endeudamiento público, pero también el de las empresas y las familias.
“Dedican nada más que 5% de su ingreso disponible al pago de un nivel de endeudamiento equivalente al 5% de su ingreso anual disponible”, planteaba Dujovne. Hoy la realidad es otra: en julio de 2026, a dos años y medio del Gobierno de Milei, el Banco Central estimó que ese porcentaje escaló al 22% solo con entidades bancarias. Y la consultora EcoGo agregó que, si se suman financieras y entidades no bancarias, crece al 30%.
El mapa de la deuda
El fenómeno es generalizado y trasciende áreas geográficas y capas sociales. Con los registros del Banco Central de julio pasado, el Centro de Estudios de la Ciudad (CEC), con apoyo de la Fundación Friedrich Ebert (FES), lanzó el “Mapa de la Deuda”, que discrimina los datos por provincia, municipio y hasta barrio, así como por condición de deuda.
A nivel nacional, hasta julio de este año, los deudores únicos totales superaban los 20 millones, de los cuales 5,29 millones se encontraban en situación de mora lo que da lugar a intereses punitorios y consecuencias negativas a futuro dentro del sistema crediticio.
Las personas que entraron en mora equivalen al 26,36% del total de deudores – dos tercios son menores de 45 años – con un promedio de deuda de 3,25 millones de pesos, con un dato que habla de la fragilidad económica: alrededor del 50 % de los morosos deben montos chicos, menores a un sueldo mínimo.
Si tomamos la deuda global, sumando bancos privados y públicos, financieras, tarjetas no bancarias, billeteras virtuales y otros tipos de préstamos, la deuda en mora asciende a 17,23 billones de pesos, según el Mapa de la Deuda, sobre una deuda total de 96 billones de pesos.
Qué sucede en la Ciudad de Buenos Aires
La Ciudad de Buenos Aires – uno de los distritos más ricos del país – está por debajo del promedio nacional. De 1.920.000 personas con deudas, 290.807 están en situación de mora: un 15,15%, 11 puntos porcentuales menos que el registro nacional. Pero el monto promedio de deuda por persona es un 80% más alto y alcanza los 5,91 millones de pesos.
Del total de la deuda involucrada, que suma 13,79 billones de pesos, el monto de la deuda en mora asciende a 1,72 billones de pesos, un 12,47%.
En la franja etaria de hasta 25 años, el 24% está en situación de mora; entre los 26 y los 35 años, el 22,5%; entre los 36 y los 45, el 18,4%; entre los 46 y los 60, el 13,42%; entre los 61 y los 75, el 8,5%; y entre los mayores de 75 años, el 5,6%.
La realidad económica, un factor decisivo
De todas las comunas, la 13 (Belgrano, Núñez y Colegiales, con una población de 265 mil) tiene el porcentaje más bajo de endeudados en mora: el 9,27%, casi 6 puntos porcentuales menos que el total de la Ciudad de Buenos Aires. La deuda en mora: 120, 3 mil millones de pesos, equivalente al 7% del total de la ciudad. Involucra al 5,8 de la población de la comuna.
En la Comuna 12 (Villa Pueyrredón, Urquiza, Coghlan y Saavedra, con una población de 236 mil) el porcentaje de deudores en condición de mora, un total de 15.509 personas equivale al 11,05%. La deuda en mora asciende a 115,3 mil millones de pesos, el 6,7% del total de la Ciudad. Afecta al 6,6 % de la población.
Mientras que en la Comuna 8 (Villa Soldati, Villa Lugano y Villa Riachuelo, con una población de 205 mil) la mora alcanza al 25,59% de los endeudados. La deuda en mora suma 90,3 mil millones, el 5,25% del total a nivel porteño. Engloba al 10,8 % de su población.
La relación con la política económica de Milei
Martín Epstein, periodista económico e integrante del Centro de Economía Política Argentina (CEPA), consultado por nuestro medio, no duda en afirmar que esta dinámica de incremento de la mora “no se observó de esta manera en ningún otro proceso de crisis, ni en el Gobierno de Macri”. Si bien plantea que influye “cómo se masificó el acceso a billeteras virtuales”, encuentra una estrecha vinculación con el programa económico en curso.
“El Gobierno nacional decidió licuar ingresos, con lo cual el dinero disponible se reduce. Y, al mismo tiempo, soltó tarifas y tasas de interés desde el Decreto 70/2023. Entonces las tasas, salvo meses muy particulares, corrieron siempre por encima del salario, al tiempo que las tarifas lo hicieron ampliamente por arriba de la inflación, reduciendo el resto disponible”, señala Epstein.
El analista económico destaca que, si bien la tasa fue creciendo desde la asunción de Milei, todo se espiralizó a mediados del año pasado: “Fue cuando el Presidente decidió eliminar las tasas de referencia (conocidas como LEFI). Y con eso, el mercado alcanzó una volatilidad exagerada”.
Un fenómeno que llegó para quedarse
Contra la idea que asocia un mayor endeudamiento a un posible crecimiento de la economía, Epstein asegura que “el aumento del crédito actual no tiene que ver con una expansión económica, sino con tarjetas de crédito, préstamos personales y deuda con billeteras”.
“Hay una caída marcada de la inversión en términos productivos, maquinarias con uso de la capacidad instalada en el 50%, y tampoco están volando los créditos hipotecarios”, enfatiza.
Consultado sobre las herramientas con las que el Gobierno nacional podría intervenir en la situación, menciona “créditos a tasa negativa desde la banca pública y reactivación de los ingresos”, pero rápidamente sentencia que “no lo van a hacer”. “No quieren asumir el riesgo de que un mayor consumo haga crecer la inflación”, advierte.
El nuevo colectivo de la crisis parece haber llegado para quedarse, con la posibilidad de que, mes a mes, la cantidad de morosos sea mayor.